اطلاعیه شماره 25 سازمان امور مالیاتی کشور | مزایای تسریع در اقدامات مربوط به صورتحساب های خرید
بر اساس اطلاعیه امور مالیاتی، مودیان عضو سامانه مودیان موظفند جهت بهرهمندی از اعتبار مالیاتی دوره چهارم 1402، صورتحسابهای خرید خود را حداکثر تا 31 فروردین 1403 در کارپوشه تایید نمایند. تاخیر در تایید صورتحسابها موجب انتقال اعتبار خرید به دوره بعدی شده و خریدهای خارج از سامانه نیز مورد حسابرسی قرار خواهند گرفت.
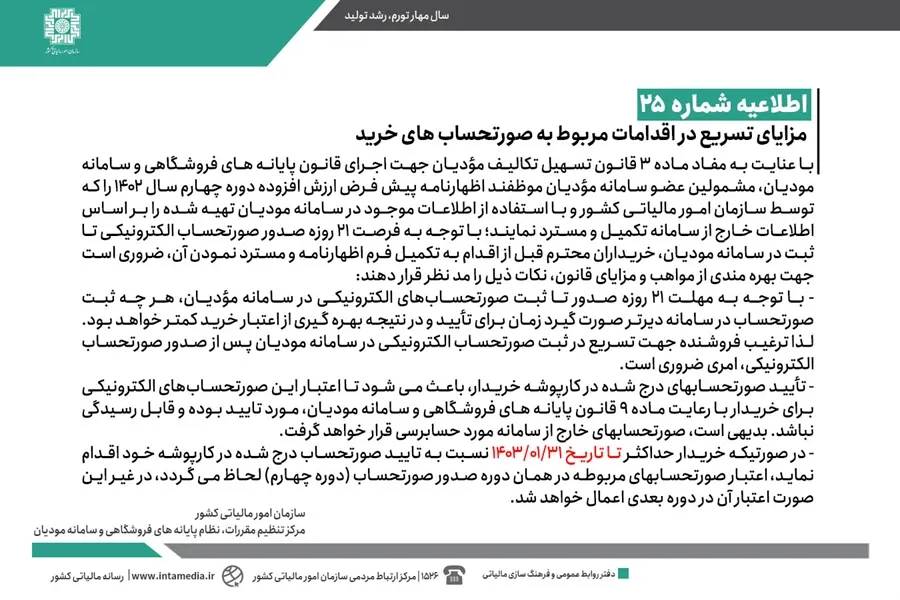
سامانه مودیان | راهنمای تایید صورتحساب خرید
سامانه مودیان بستری قانونی برای ثبت معاملات است و خریداران باید جهت بهرهمندی از اعتبار مالیاتی، صورتحسابهای الکترونیکی خود را در مهلت مقرر تایید نمایند.
- تکلیف قانونی مودیان برای تکمیل اظهارنامه پیشفرض ارزشافزوده دوره چهارم سال 1402 بر اساس اطلاعات سامانه و خارج از آن.
- ضرورت تسریع فروشندگان در ثبت صورتحساب به دلیل مهلت 21 روزه صدور تا ثبت.
- عدم حسابرسی صورتحسابهای الکترونیکی تایید شده در کارپوشه خریدار با رعایت ماده 9 قانون.
- تعیین تاریخ 31 فروردین 1403 به عنوان آخرین مهلت تایید جهت اعمال اعتبار در دوره چهارم.
تکالیف مودیان در اجرای قانون پایانههای فروشگاهی و سامانه مودیان
بر اساس مفاد ماده 3 قانون تسهیل تکالیف مودیان جهت اجرای قانون پایانههای فروشگاهی و سامانه مودیان، تمامی مشمولین عضو موظفند اظهارنامه پیشفرض مالیات بر ارزشافزوده دوره چهارم سال 1402 را تکمیل کنند. این اظهارنامه توسط سازمان امور مالیاتی کشور و با اتکا به دادههای ثبتشده در کارپوشه مودیان تهیه میشود. مودیان مکلفند اطلاعات مذکور را بر اساس اطلاعات خارج از سامانه خود تکمیل و در نهایت مسترد نمایند.
با توجه به اینکه فاصله زمانی صدور صورتحساب الکترونیکی تا ثبت آن در سامانه مودیان حداکثر 21 روز است، تاخیر در ثبت توسط فروشنده، فرصت خریدار را برای بررسی و تایید کاهش میدهد. از این رو، ترغیب فروشندگان به ثبت سریعتر صورتحسابها اهمیت بالایی دارد.
مزایای تایید صورتحسابهای خرید در کارپوشه مالیاتی
تایید صورتحسابهای خرید درجشده در کارپوشه توسط خریداران، آثار قانونی مهمی به همراه دارد. طبق ضوابط، در صورت تایید صورتحسابها و رعایت مفاد ماده 9 قانون پایانههای فروشگاهی، اعتبار مالیاتی مربوطه مورد پذیرش سازمان قرار میگیرد. این دسته از صورتحسابها دیگر مورد حسابرسی قرار نخواهند گرفت، در حالی که صورتحسابهای خارج از سامانه حسابرسی میشوند.
مهلتهای قانونی برای بهرهمندی از اعتبار خرید دوره چهارم 1402
برای اینکه اعتبار مالیاتی خریدهای دوره چهارم سال 1402 در همان دوره صدور صورتحساب لحاظ شود، خریداران ملزم به اقدام سریع هستند. آخرین مهلت تعیینشده برای تایید صورتحسابها توسط خریدار در کارپوشه، تاریخ 31 فروردین 1403 میباشد. در صورت عدم اقدام تا این تاریخ، اعتبار خرید به دوره بعدی انتقال مییابد.
| وضعیت اقدام خریدار | مهلت زمانی | دوره اعمال اعتبار خرید |
|---|---|---|
| تایید صورتحساب در کارپوشه | تا 31 فروردین 1403 | دوره چهارم سال 1402 |
| عدم تایید یا تاخیر در تایید | پس از 31 فروردین 1403 | دوره مالیاتی بعدی |
تاثیر فرصت 21 روزه بر فرآیند پذیرش اعتبار مالیاتی
مهلت 21 روزه صدور تا ثبت صورتحساب در سامانه مودیان نباید مانع از تایید به موقع شود. هرچه فروشنده صورتحساب را دیرتر ثبت کند، فرصت خریدار برای تایید کاهش مییابد. به همین دلیل مدیریت زمان ثبت معاملات برای حفظ اعتبار مالیاتی دوره چهارم الزامی است.
سوالات متداول
1. مهلت تایید صورتحساب خرید دوره چهارم 1402 جهت اعمال در همان دوره چه زمانی است؟
خریداران باید حداکثر تا تاریخ 31 فروردین 1403 نسبت به تایید صورتحساب در کارپوشه خود اقدام کنند.
2. اگر صورتحساب خرید پس از مهلت مقرر تایید شود چه اتفاقی میافتد؟
اعتبار مالیاتی صورتحساب مربوطه به جای دوره چهارم سال 1402، در دوره مالیاتی بعدی برای خریدار اعمال خواهد شد.
3. مزیت تایید صورتحسابهای الکترونیکی در کارپوشه خریدار چیست؟
با رعایت ماده 9 قانون پایانههای فروشگاهی، اعتبار مالیاتی این صورتحسابها تایید شده و مورد حسابرسی مالیاتی قرار نخواهد گرفت.
جمعبندی
اجرای دقیق قانون پایانههای فروشگاهی و سامانه مودیان نیازمند هماهنگی خریدار و فروشنده در ثبت و تایید صورتحسابها است. برای بهرهمندی از اعتبار خرید دوره چهارم سال 1402، تایید صورتحسابها تا 31 فروردین 1403 اهمیت حیاتی دارد تا مودیان با مشکل انتقال اعتبار به دوره بعد یا حسابرسیهای اضافی مواجه نشوند.